电子行业产业链投资深度报告 集成电路国产替代需求大,半导体分立器件迎发展机遇
电子行业是现代信息社会的基石,其产业链涵盖材料、设备、设计、制造、封测及应用等多个环节。当前,全球半导体产业格局深刻调整,国产替代已成为国内电子行业发展的核心主线。本报告聚焦集成电路与半导体分立器件两大领域,深入分析产业链投资机会。
一、集成电路:国产替代需求迫切,多环节蓄势待发
集成电路是电子产业链中壁垒最高、价值最集中的环节。我国集成电路市场规模持续扩大,但自给率仍处于较低水平,尤其在高性能计算、高端模拟、存储等领域依赖进口程度较高。在中美科技竞争加剧和供应链安全诉求提升的背景下,国产替代需求空前强烈。
从产业链环节看,设计端涌现出一批具备国际竞争力的企业,在CPU、GPU、FPGA、模拟芯片等赛道加速追赶;制造端先进制程与成熟制程并举,特色工艺产线建设持续推进;封测端国内企业已跻身全球第一梯队,先进封装成为技术演进重点;设备与材料端国产化率稳步提升,刻蚀、薄膜沉积、清洗等设备以及硅片、光刻胶、电子特气等材料不断取得突破。政策端,国家集成电路产业投资基金持续加码,税收优惠和研发支持政策密集出台,为产业发展注入强劲动力。
集成电路国产替代将从“有无”向“好用”升级,具备核心技术、客户粘性和产能保障的企业有望穿越周期,实现长期成长。
二、半导体分立器件:需求稳健增长,国产化空间广阔
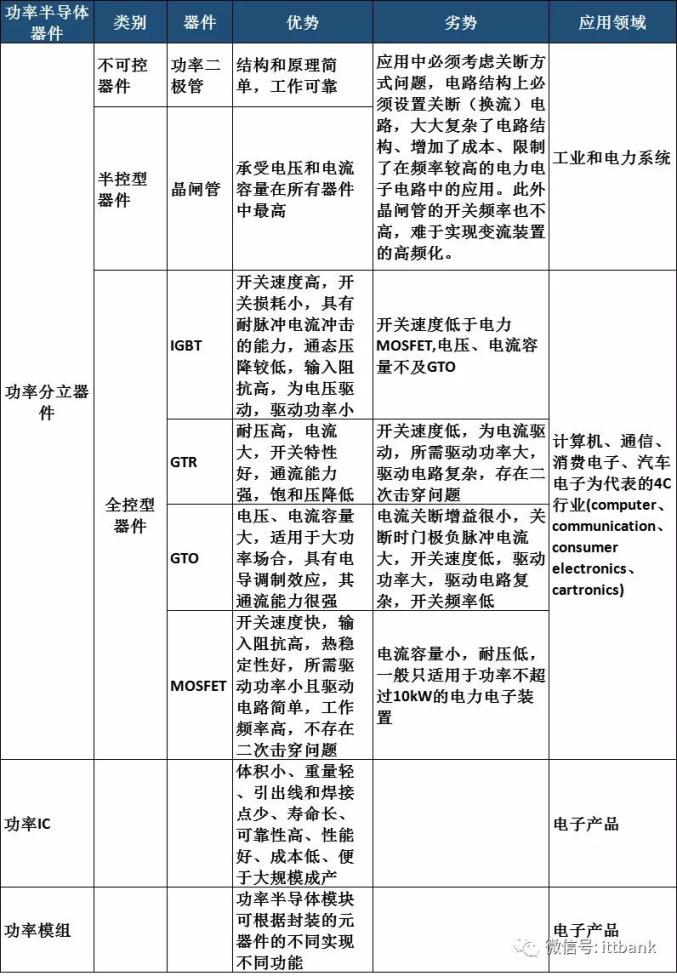
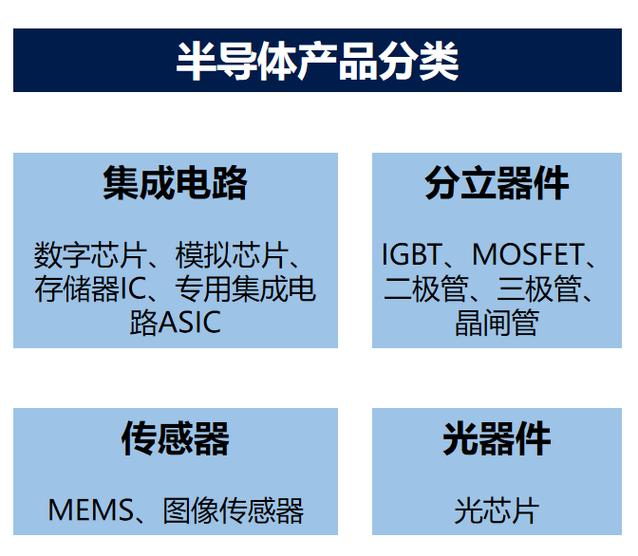
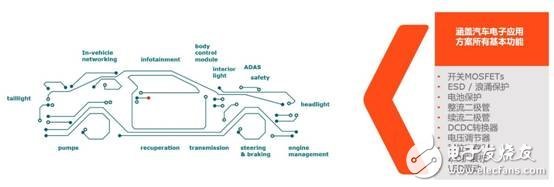
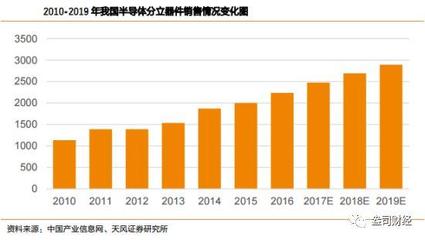
半导体分立器件包括二极管、三极管、MOSFET、IGBT等,广泛应用于消费电子、工业控制、汽车电子、新能源等领域。随着新能源汽车、光伏储能、5G通信等下游市场快速发展,分立器件需求持续旺盛。尤其是IGBT、SiC MOSFET等功率器件,在电动汽车和新能源发电的拉动下,市场空间迅速打开。
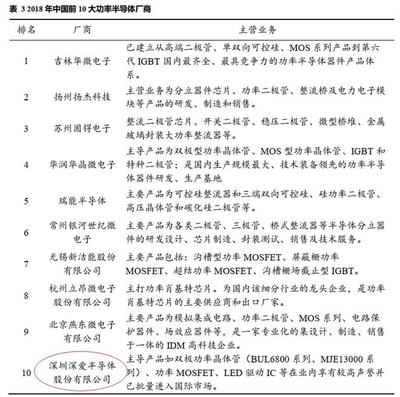
供给端,全球分立器件市场由国际大厂主导,但国内企业在中低端产品上已实现规模化替代,并逐步向中高端突破。在功率器件领域,国产IGBT已实现批量上车,SiC器件产业链正在加速完善。受益于下游需求增长和国产化率提升,具备IDM能力或特色工艺优势的分立器件企业有望迎来量价齐升。
三、投资逻辑与建议
- 集成电路:重点关注设计领域的平台型龙头和细分赛道(如模拟、存储)的领先者,制造端关注特色工艺和产能扩张明确的晶圆厂,设备材料端关注验证进展顺利、受益国产化率提升的供应商。
- 半导体分立器件:关注在IGBT、SiC等高端产品上具备技术储备和客户突破的企业,以及受益于新能源需求爆发、产能保障能力强的IDM厂商。
- 整体而言,电子行业投资应围绕国产替代与技术创新两条主线,把握结构性机会,同时警惕行业周期波动和外部环境变化风险。
电子行业产业链长、技术迭代快,国产替代是贯穿未来数年的投资主线。集成电路与半导体分立器件作为核心环节,在政策、资本和下游需求的共同驱动下,有望持续培育出具备全球竞争力的本土企业,为投资者带来丰富机会。
如若转载,请注明出处:http://www.on-hx.com/product/50.html
更新时间:2026-10-30 16:51:45