2018-2024年中国半导体分立器件制造行业深度调研及投资前景分析
一、行业概述
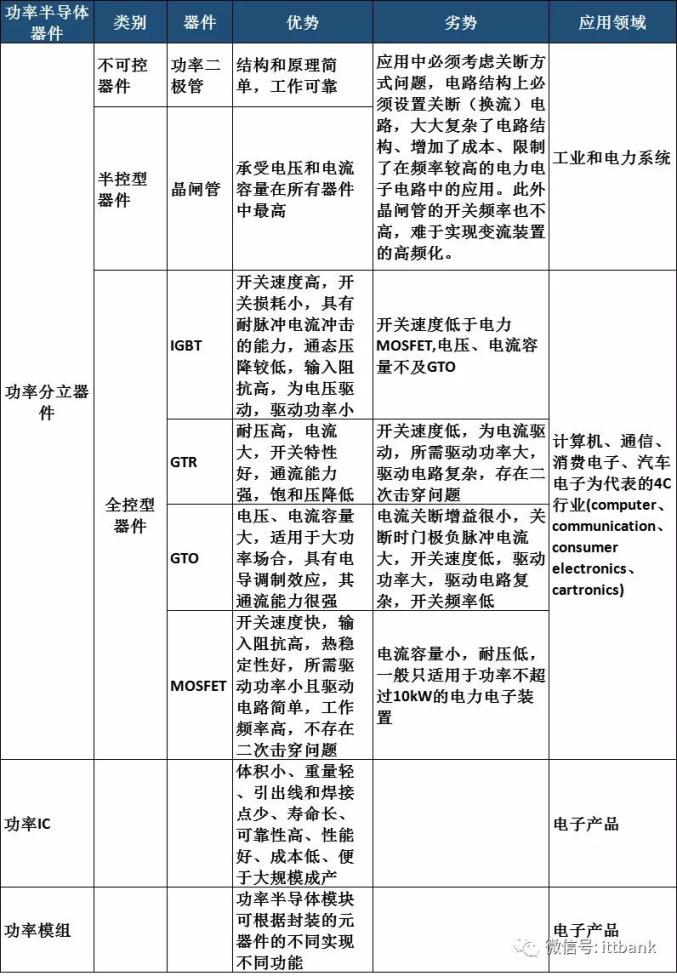
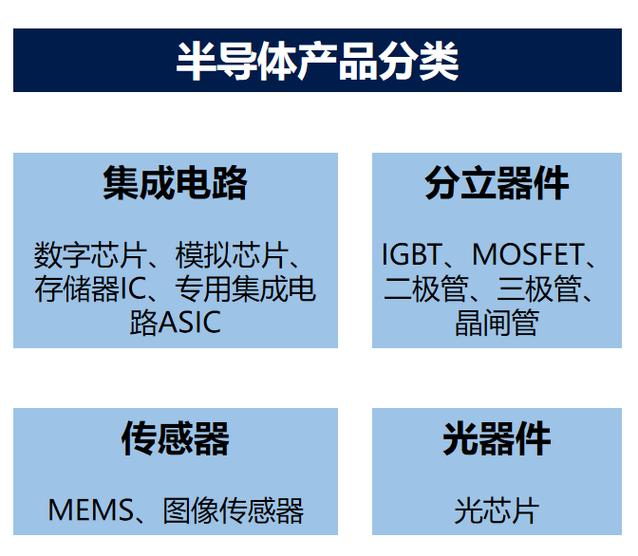
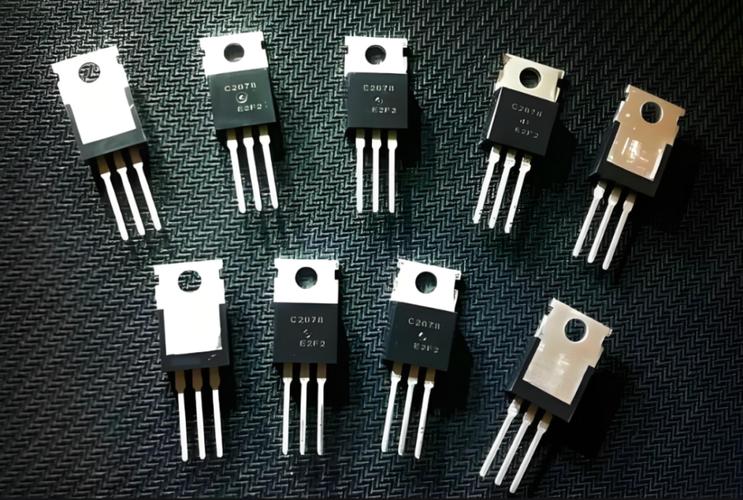
半导体分立器件是半导体产业的重要组成部分,主要包括二极管、三极管、晶体管、晶闸管、MOSFET、IGBT等。作为电子电路中的基础元件,分立器件广泛应用于消费电子、汽车电子、工业控制、通信设备、新能源等领域。中国是全球最大的半导体分立器件市场,但高端产品仍依赖进口,国产替代空间巨大。
二、市场现状分析(2018-2024)
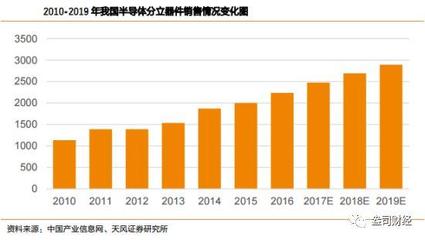
- 市场规模:2018-2024年,中国半导体分立器件市场保持稳定增长,年均复合增长率约8%-10%。2023年市场规模超过3000亿元,预计2024年将进一步扩大。
- 产品结构:二极管、三极管等传统器件占比逐渐下降,MOSFET、IGBT等功率器件占比提升。新能源汽车、光伏逆变器、变频家电等下游需求推动功率器件高速增长。
- 产业链:中国已形成较为完整的产业链,包括原材料(硅片、光刻胶等)、设计、制造、封装测试。但高端硅片、光刻胶等仍依赖进口,制造环节中高端工艺与国际领先水平存在差距。
- 区域分布:长三角、珠三角、环渤海地区是主要产业集聚区,其中江苏、广东、浙江等地企业集中。
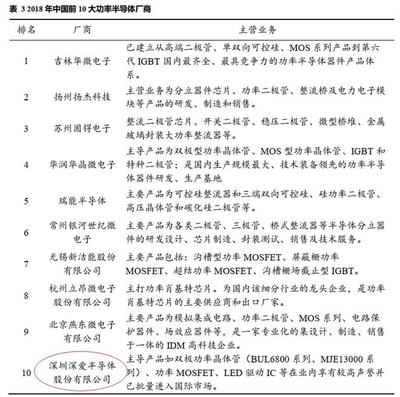
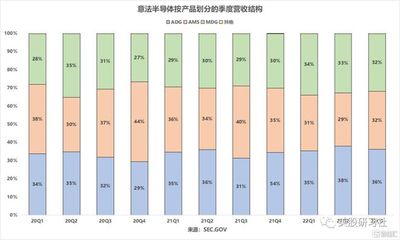
- 竞争格局:国际巨头(如英飞凌、安森美、意法半导体)占据高端市场主导地位,国内企业(如华润微、士兰微、扬杰科技、捷捷微电等)在中低端市场具备较强竞争力,并逐步向高端渗透。
三、技术发展趋势
- 新材料应用:SiC(碳化硅)、GaN(氮化镓)等宽禁带半导体材料在高压、高频、高温场景下优势明显,成为功率器件发展的重要方向。
- 器件微型化与集成化:传统分立器件向小型化、薄型化发展,同时模块化、集成化(如IPM智能功率模块)趋势明显。
- 制造工艺进步:超结MOSFET、沟槽栅IGBT、屏蔽栅MOSFET等新型结构提升器件性能。
- 封装技术升级:先进封装(如双面散热、银烧结)提高功率密度和可靠性。
四、下游应用需求
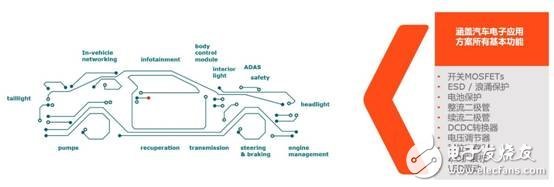
- 汽车电子:新能源汽车高速增长,IGBT、MOSFET等功率器件需求旺盛,单车价值量显著提升。
- 工业控制:变频器、伺服驱动、工业电源等需求稳定增长。
- 新能源发电:光伏逆变器、风电变流器对IGBT、MOSFET等需求持续扩大。
- 消费电子:快充、家电变频化推动功率器件需求。
- 通信设备:5G基站建设带动射频器件、功率器件需求。
五、投资前景与风险
- 投资机会:
- 国产替代:中高端分立器件国产化率低,替代空间大,关注具备技术突破能力的本土企业。
- 第三代半导体:SiC、GaN器件处于产业化初期,市场潜力巨大。
- 汽车功率半导体:受益于新能源汽车渗透率提升,IGBT、SiC模块需求高速增长。
- 产业链上游:高端硅片、电子化学品等材料领域存在投资机会。
- 风险因素:
- 技术迭代风险:宽禁带半导体快速发展可能对传统硅基器件形成替代。
- 市场竞争加剧:国内企业扩产可能导致中低端产品价格竞争。
- 宏观经济波动:下游需求受经济周期影响。
- 国际贸易摩擦:高端设备、材料进口受限可能影响产业发展。
六、结论与建议
中国半导体分立器件行业在政策支持、下游需求拉动下保持增长态势,但高端产品自给率不足。建议投资者关注:1)具备IGBT、SiC等高端产品研发能力的IDM企业;2)在汽车电子领域深度布局的器件厂商;3)上游关键材料国产化标的。企业应加强技术研发,突破高端工艺,提升产品可靠性,以把握国产替代和产业升级的历史机遇。
如若转载,请注明出处:http://www.on-hx.com/product/40.html
更新时间:2026-10-30 08:36:37