净利不足5千万的国产龙头,能打破行业IPO零过会记录?
在半导体行业IPO审核趋严的背景下,一家净利润不足5000万元的半导体分立器件企业——江苏芯微电子股份有限公司(以下简称“芯微电子”)正向创业板发起冲击。若成功过会,它将打破该行业IPO零过会的尴尬纪录;若失败,则将延续这一僵局。芯微电子能否成为破局者,引发市场关注。
一、行业IPO“零过会”魔咒
半导体分立器件企业IPO之路并不平坦。据不完全统计,2021年以来,已有包括晶导微、蓝箭电子、银河微电在内的多家分立器件企业闯关IPO,但均未能成功过会。其中,晶导微、蓝箭电子被否,银河微电则在上会前夕撤回申报材料。至此,半导体分立器件行业IPO过会率仍为零。
业内人士分析,行业IPO零过会的原因主要有三:一是分立器件行业技术门槛相对较低,产品同质化严重,企业持续盈利能力存疑;二是行业周期性较强,近年下游需求波动大,企业业绩稳定性备受关注;三是部分企业存在客户集中度高、毛利率异常、关联交易等问题,引发监管对其规范性和成长性的担忧。
二、芯微电子:国产龙头,净利不足5千万
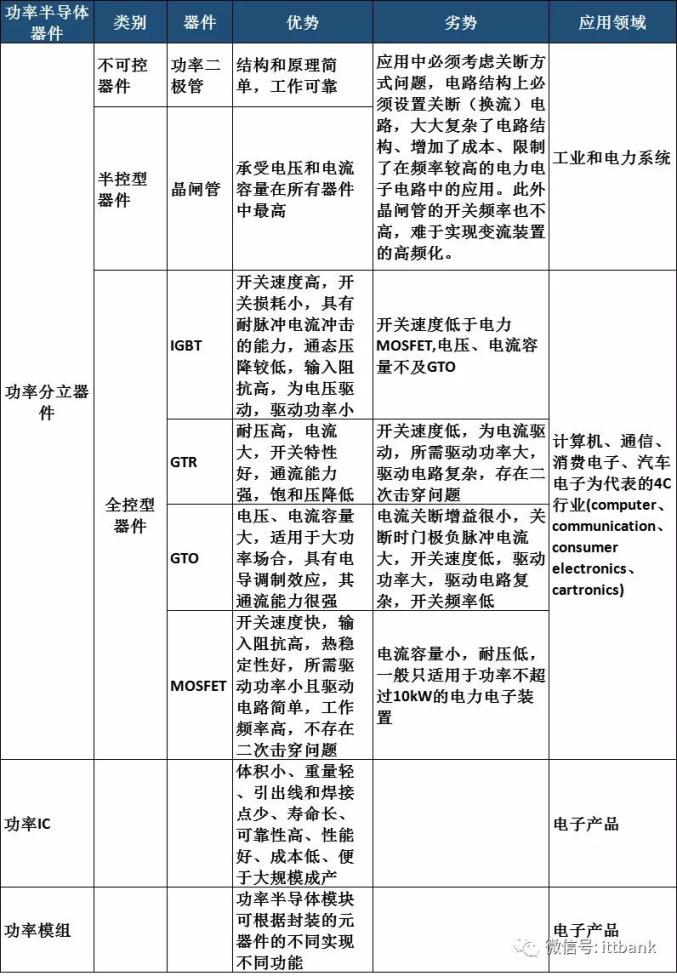
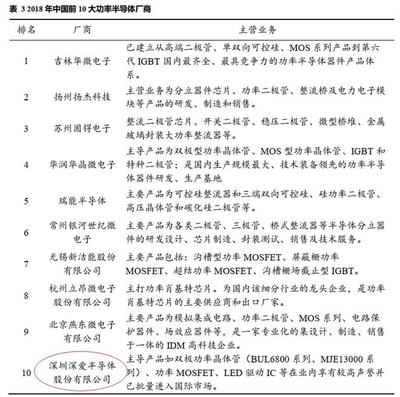
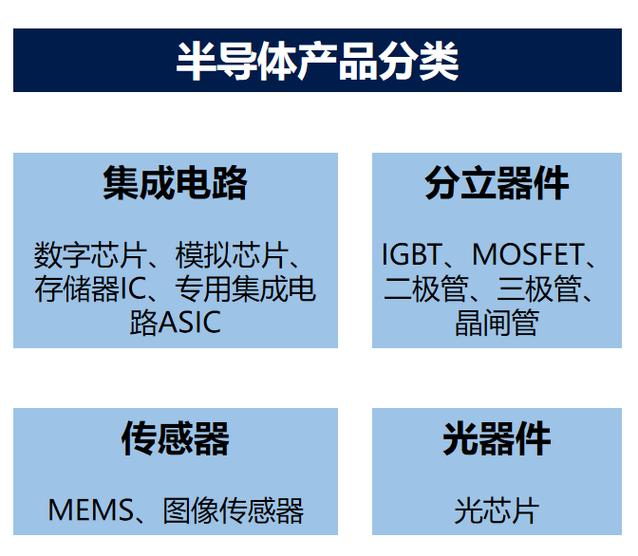
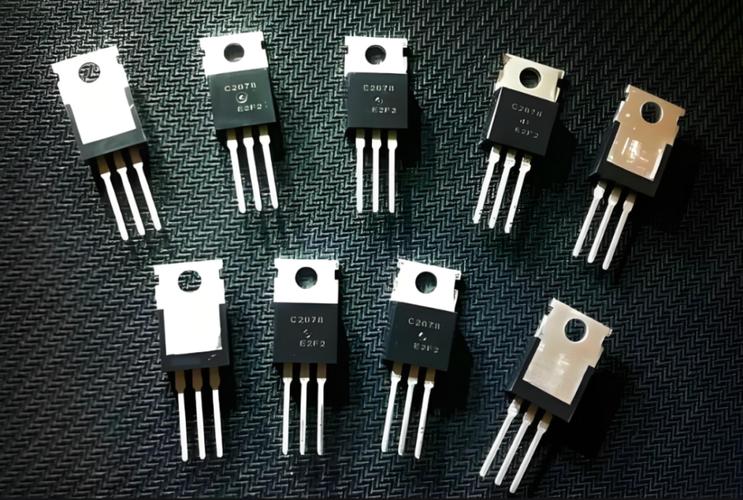
芯微电子是国内半导体分立器件领域的龙头企业之一,主营功率二极管、整流桥、MOSFET等产品的研发、生产和销售,产品广泛应用于消费电子、汽车电子、工业控制等领域。根据中国半导体行业协会数据,2022年公司在国内分立器件市场占有率排名第三,仅次于华润微和士兰微,是名副其实的国产龙头。
与行业地位形成反差的是,芯微电子的净利润规模并不突出。招股书显示,2020年至2022年,公司营业收入分别为6.28亿元、8.15亿元和9.36亿元,净利润分别为4321.65万元、4876.32万元和4789.54万元,始终未能突破5000万元大关。2023年上半年,公司营收4.52亿元,净利润2365.78万元,同比下滑12.34%。
三、成长性遭问询,三大风险待解
在创业板IPO审核中,成长性是核心关注点。深交所在对芯微电子的问询函中,重点追问了公司业绩增长的可持续性、主要产品价格下滑风险、客户集中度等问题。
- 业绩增长可持续性存疑:2022年公司净利润已出现下滑,2023年上半年继续下降。公司解释称,主要受消费电子需求疲软、行业去库存影响,产品价格下降所致。但监管要求公司结合行业周期、竞争格局、技术迭代等因素,说明业绩下滑是否将持续,以及公司的应对措施。
- 产品价格下滑风险:报告期内,公司主要产品功率二极管单价从2020年的0.18元/只降至2022年的0.15元/只,降幅16.67%。公司坦言,若行业竞争加剧或下游需求持续低迷,产品价格可能进一步下滑,对盈利能力造成不利影响。
- 客户集中度较高:报告期内,公司对前五大客户的销售占比分别为45.32%、48.76%和52.18%,呈上升趋势。其中,第一大客户为小米集团,销售占比从2020年的18.45%升至2022年的22.36%。监管关注公司是否对小米构成重大依赖,以及合作的稳定性。
四、破局关键:技术升级与多元化
面对监管问询和市场质疑,芯微电子在招股书中强调,公司正通过技术升级和产品结构调整来提升竞争力。目前,公司已布局第三代半导体碳化硅(SiC)二极管和MOSFET,部分产品已实现小批量出货。此次IPO拟募集资金5.6亿元,其中3.2亿元用于碳化硅功率器件产业化项目,1.5亿元用于研发中心建设。
不过,第三代半导体领域竞争激烈,华润微、士兰微、三安光电等头部企业已大手笔投入,芯微电子作为后来者,能否在技术和市场上实现突破,尚待观察。公司还需拓展汽车电子、工业控制等高毛利领域,降低对消费电子的依赖,以增强业绩稳定性。
五、IPO前景:破局难度较大
从目前情况看,芯微电子IPO闯关面临较大挑战。一方面,公司净利润规模偏小且呈下滑趋势,成长性难以说服监管;另一方面,行业IPO零过会的记录犹如一把悬顶之剑,监管对分立器件企业的审核态度大概率维持从严。
不过,也有观点认为,芯微电子作为国产分立器件龙头,市场份额领先,且积极布局第三代半导体,具备一定的技术储备和成長潜力。若公司能充分论证业绩下滑的暂时性、客户合作的稳定性以及募投项目的合理性,仍有机会获得上市委认可。
芯微电子能否成为首家成功过会的半导体分立器件企业,打破行业零过会魔咒?答案将在不久后的上市委审议会议上揭晓。无论结果如何,这一案例都将为后续同类企业IPO提供重要参考。
如若转载,请注明出处:http://www.on-hx.com/product/38.html
更新时间:2026-10-30 12:13:03