蓝箭电子转战创业板背后 市占率不足千分之一,核心技术面临淘汰风险
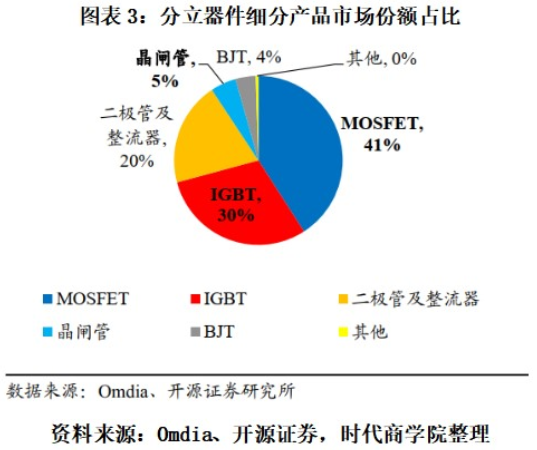
蓝箭电子,这家在半导体分立器件领域耕耘多年的企业,自科创板IPO折戟后,迅速将目光转向创业板。其招股书曝光的市场地位与技术瓶颈,却揭示出这家老牌企业面临的深层隐忧:在全球功率半导体市场规模超千亿元的背景下,蓝箭电子的市占率尚不足千分之一;与此其核心产品所依赖的技术正面临被第三代半导体材料替代的淘汰风险。
市占率不足千分之一:行业地位边缘化
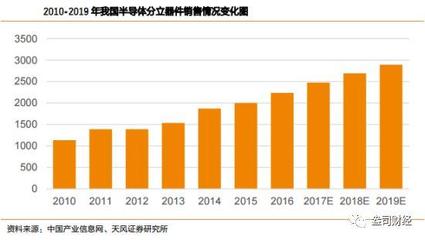
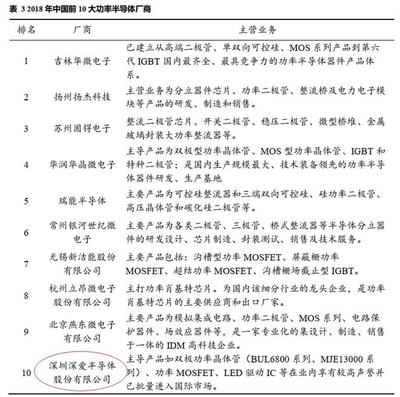
根据招股书数据,蓝箭电子2022年营收约8亿元,而同期全球分立器件市场规模约500亿美元(约合人民币3500亿元),其全球市占率仅为0.23%。若聚焦国内市场,其在功率二极管、三极管等传统品类中的份额亦不足1%,远低于士兰微、华润微、扬杰科技等头部厂商。在功率MOSFET、IGBT等中高端产品线上,蓝箭电子几乎未有规模化出货,产品结构仍以低附加值的小信号器件、开关二极管为主,议价能力与客户粘性均显不足。
业内人士指出,分立器件行业具有典型的规模效应特征,头部企业通过IDM模式摊薄成本、绑定大客户,而蓝箭电子以Fabless模式运营,晶圆制造依赖外协,导致成本控制力弱。市占率长期低位徘徊,不仅削弱了其供应链话语权,更使其在研发投入上捉襟见肘——近三年研发费用率不足5%,低于行业平均水平。
核心技术面临淘汰:传统硅基器件的天花板
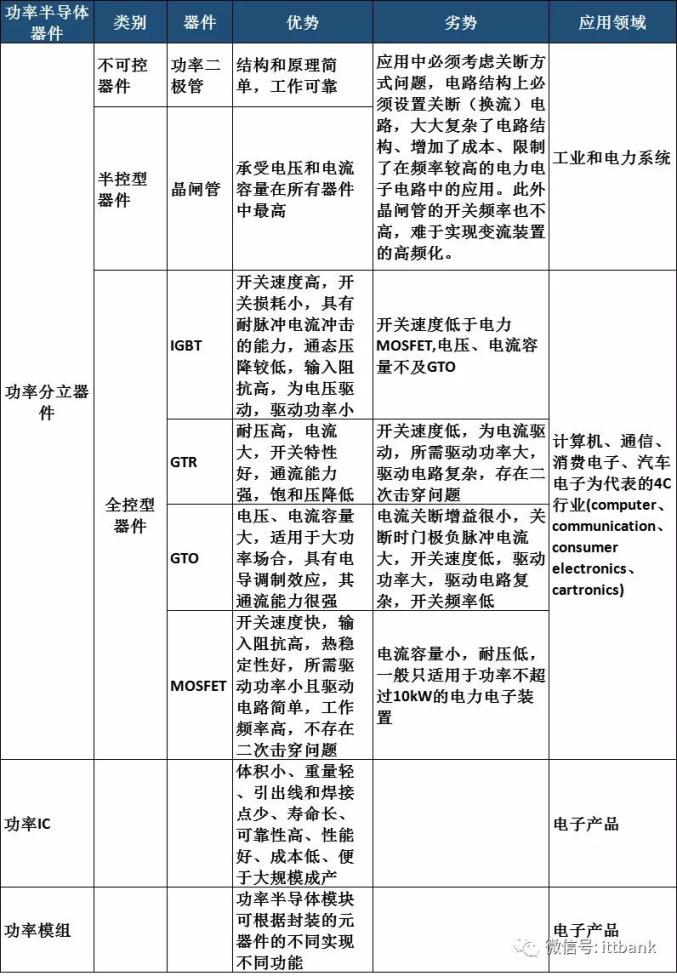
蓝箭电子的核心收入来源为硅基二极管、三极管及晶闸管,这些产品属于第一代半导体材料范畴,技术成熟度高,但性能提升空间已近极限。随着碳化硅(SiC)、氮化镓(GaN)等第三代半导体材料在新能源汽车、光伏逆变、快充等领域的加速渗透,传统硅基器件的部分应用场景正被逐步替代。
以快充市场为例,GaN功率器件凭借高频、高效特性,已在65W以上快充中取代传统硅基MOSFET;在光伏逆变器领域,SiC二极管可显著降低开关损耗,提升系统效率,而蓝箭电子的主打产品——硅基快恢复二极管,正面临需求萎缩的困境。更严峻的是,蓝箭电子在SiC、GaN等宽禁带半导体领域几乎未有技术储备,研发项目仍停留在“硅基器件性能优化”层面,与行业技术迭代方向脱节。
招股书中坦承,公司存在“核心技术被替代的风险”,若未能及时跟进第三代半导体技术,现有产品线将面临市场份额进一步流失。而转战创业板募资投向的“新型分立器件封装测试”等项目,主要围绕现有产品扩产,而非向新材料器件转型,技术路径依赖可见一斑。
转板能否破局:募资扩产与研发投入的失衡
从科创板到创业板,蓝箭电子的IPO路径调整反映了其对上市条件的现实考量——科创板强调“硬科技”属性,对研发投入占比、技术先进性要求更严,而蓝箭电子在上述指标上存在短板。创业板虽门槛相对宽松,但若企业技术竞争力不足、成长性存疑,仍可能面临监管问询与市场质疑。
本次IPO计划募资约6亿元,其中4.5亿元用于封装测试扩产,仅1亿元投向研发中心建设。这种“重产能、轻研发”的募资结构,被部分投资者视为延续低价竞争逻辑,而非实质性提升技术壁垒。在半导体行业“强者恒强”的竞争格局下,缺乏核心技术迭代能力的扩产,可能加剧产能过剩压力,进一步压低利润率。
对于蓝箭电子而言,转战创业板仅是资本运作的起点,真正的考验在于能否在技术迭代浪潮中找到第二增长曲线。若继续沉溺于传统硅基器件的低端竞争,市占率不足千分之一的现状恐难改观;而若下定决心向SiC、GaN等新材料器件转型,则需在研发投入、人才引进、产业链合作上做出实质性突破。对于这家老牌分立器件企业来说,时间窗口正在收窄。
如若转载,请注明出处:http://www.on-hx.com/product/36.html
更新时间:2026-10-30 18:15:10