小信号分立器件国产替代率逐渐提高 中国迈向全球半导体分立器件强国之路
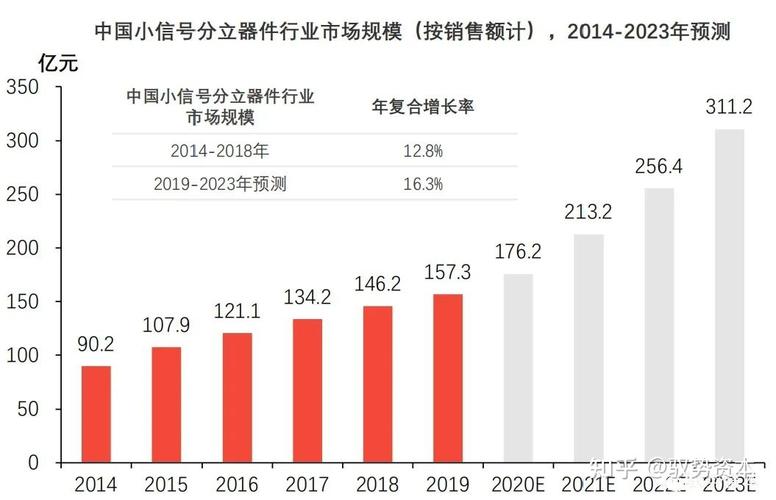
在全球半导体产业格局深度调整与重塑的背景下,中国半导体分立器件产业正迎来前所未有的发展机遇。其中,小信号分立器件作为电子电路中最基础、应用最广泛的元件之一,其国产替代率正逐渐提高,这不仅折射出中国半导体产业链自主可控能力的增强,也标志着中国正从全球半导体分立器件的“制造大国”向“技术强国”稳步迈进。
一、小信号分立器件的战略地位与市场格局
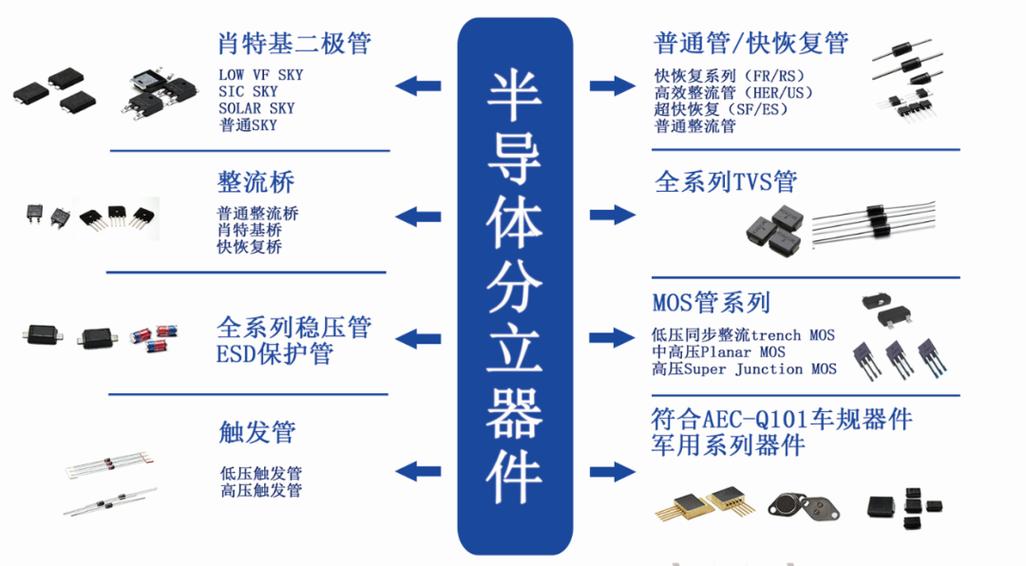
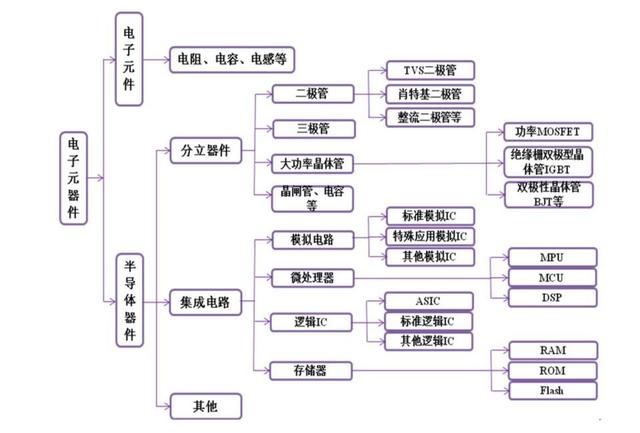
小信号分立器件主要包括小功率二极管、三极管、MOSFET以及小信号晶体管等,广泛应用于消费电子、汽车电子、工业控制、通信设备及物联网终端。其特点是单价低、用量大、性能要求细腻,对制造工艺的稳定性和一致性要求极高。长期以来,这一市场由国际巨头如Vishay、ON Semiconductor、ROHM、NXP等主导,中国国内企业多集中于低端市场,高端产品严重依赖进口。
随着国内半导体产业链的完善与下游终端厂商对供应链安全重视程度的提升,小信号分立器件的国产替代进程明显提速。据行业数据显示,截至2025年,中国本土企业在小信号分立器件领域的综合国产化率已从五年前的不足15%提升至35%以上,部分细分品类如小信号MOSFET和通用二极管国产化率突破50%。
二、国产替代率提高的驱动因素
政策支持与资本投入形成合力。国家集成电路产业投资基金及地方专项基金持续向功率半导体、分立器件领域倾斜,带动社会资本涌入。“十四五”规划明确提出要提升关键芯片和元器件的自主保障能力,小信号分立器件被纳入多个省市半导体产业重点攻关目录。
下游需求拉动显著。新能源汽车、光伏储能、5G基站及AIoT设备的爆发式增长,为小信号分立器件创造了巨大增量市场。本土终端厂商出于成本控制和供应链韧性考虑,主动导入国产器件,形成了“需求牵引供给、供给创造需求”的良性循环。
第三,技术突破与产能扩张双轮驱动。以士兰微、华润微、扬杰科技、捷捷微电、银河微电等为代表的本土企业,在小信号器件芯片设计、封装测试及可靠性验证方面取得长足进步。8英寸、12英寸特色工艺产线的投产大幅降低了制造成本,提升了规模效应。IDM模式与Fabless+Foundry模式并行发展,使得产品迭代速度加快,交付能力增强。
三、中国成为全球半导体分立器件重要一极
中国不仅是全球最大的半导体分立器件消费市场,更逐渐成为全球产能与创新的重要策源地。目前,中国已形成长三角、珠三角、环渤海及中西部多点布局的产业集群,涵盖材料、设计、制造、封装、测试全链条。全球半导体分立器件市场中,中国本土企业的合计份额已超过20%,在小信号等中低端领域具备较强定价权与替代能力,在高端超结MOSFET、SiC二极管等领域亦开始崭露头角。
值得注意的是,国产替代并非简单的“低价换市场”,而是向着高可靠、高一致性、车规级认证等方向升级。越来越多的国产小信号器件通过AEC-Q101等车规认证,进入特斯拉、比亚迪、蔚来等主机厂供应链,标志着国产器件品质已达国际水准。
四、挑战与展望
尽管国产替代率显著提升,但挑战依然存在。高端小信号器件仍受制于先进光刻、外延工艺及高纯度材料;部分EDA工具和IP核依赖进口;工程师人才缺口较大;国际地缘政治风险导致设备与材料供应不确定性增加。
中国小信号分立器件产业应从三方面持续发力:一是加强基础工艺研发,突破超低功耗、高频高精度等关键技术;二是推动产业整合,培育具有国际竞争力的龙头企业;三是深化产学研用协同,构建安全稳定的供应链生态。
可以预见,随着国产替代率逐步逼近50%乃至更高,中国将在全球半导体分立器件版图中占据更加核心的位置,从“跟跑”走向“并跑”甚至“领跑”。小信号分立器件的国产化之路,正是中国半导体产业由大到强的一个生动缩影。
如若转载,请注明出处:http://www.on-hx.com/product/20.html
更新时间:2026-09-15 09:25:56